Your advisor
担当
お金の無料相談所
(総合保険代理店 株式会社FPラボ 所属)
資産運用・保険アドバイザー
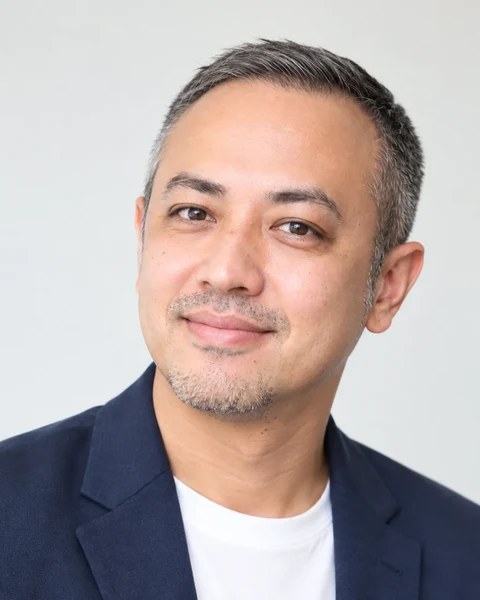
山本 祐規
4年連続 MDRT会員福岡銀行で17年、投資信託をはじめとする資産運用を担当してきました。NISAの良さも、保険の良さも、両方知っているからこそ「全部どちらか」はおすすめしません。ご家族の気持ちに合わせて、ちょうどいいバランスを一緒に決めます。
子育て世代のご家族へ
預金・NISA・貯蓄保険は、比べるものではなく、役割がちがうもの。
6つの質問に答えるだけで、わが家のバランスが分かります。
名前の入力なし・約3分
Different roles
全部NISAでも、全部保険でもなく、バランスが大切です。
こんな方に:近いうちに車・住宅の頭金などで使う予定がある
こんな方に:コストを抑えて増やしたい/自分で続けられる
こんな方に:病気で払えなくなるのが心配/もしもの時も子どもの学費は必ず残したい
「どれが得か」ではなく、「何を大事にするか」で選ぶもの。
数字で比べられるのは、中で使っている運用の実績だけです。
Your balance
ご夫婦で話しながら答えるのがおすすめです。
いま、毎月いくら積み立てていますか?
3万円
ご夫婦の合計で。これから始める方は、積み立てたい額でOK
6つの質問に答えると押せます
Track record
積立投資信託と、貯蓄保険の中で使っている運用は、同じ期間の実績なら並べて比べられます。それ以外(保障・払込免除・税金など)は、役割がちがうので比べません。
Your advisor
お金の無料相談所
(総合保険代理店 株式会社FPラボ 所属)
資産運用・保険アドバイザー
山本 祐規
4年連続 MDRT会員Q & A
ダメではありません。コストを抑えて増やすなら、NISAはとても良い制度です。ただ、病気で働けなくなった時に積立を続けられない、もしもの時に必要な額がまだ貯まっていない、という弱点もあります。そこを補うのが保険の役割です。
がん・心筋梗塞・脳卒中など所定の状態になったら、それ以降の保険料を払わなくても、契約がそのまま続くしくみです。付けられるかどうか・条件は商品ごとに違うので、個別にご説明します。
多くの場合、払った額より少なく戻ります。長く続けられる額だけを、保険の箱に入れるのが基本です。
かかりません。診断・LINE相談は無料です。